
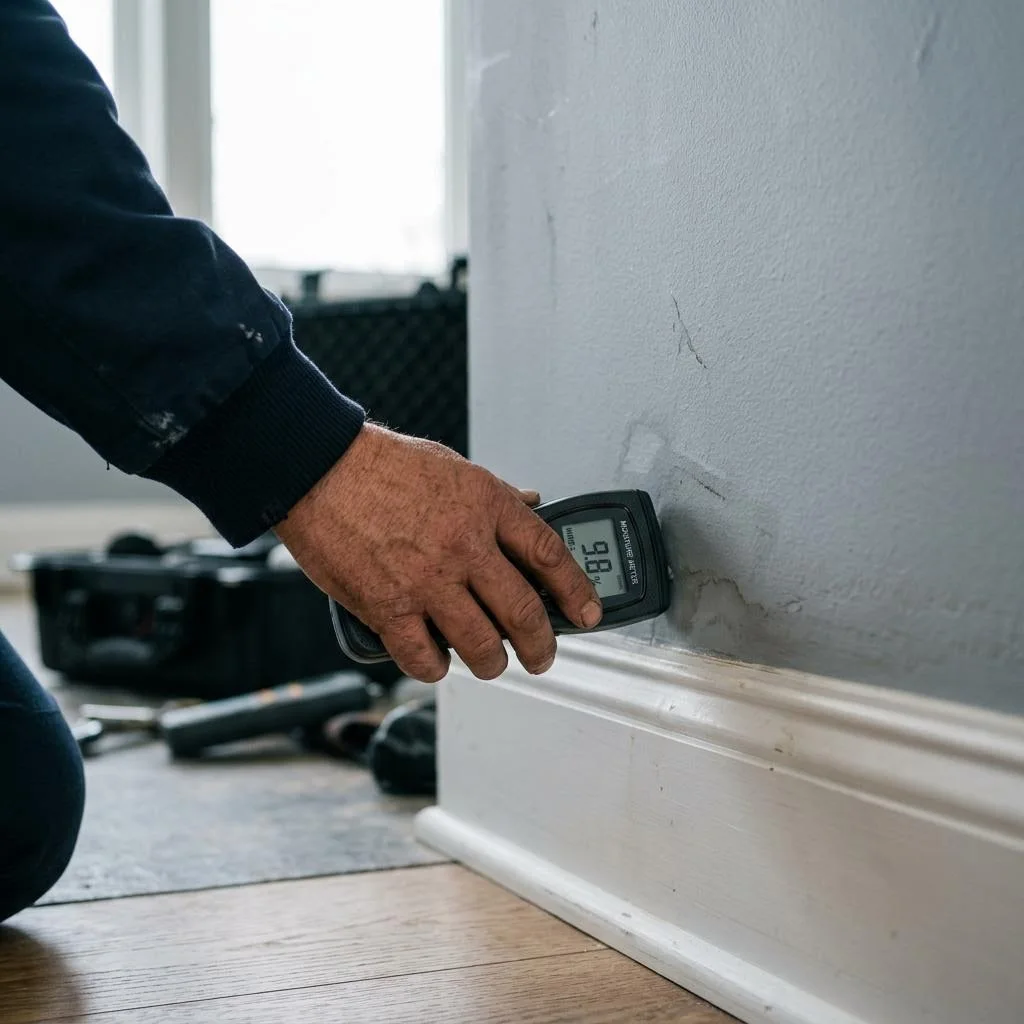
Depende de la póliza y de la causa. Una fuga repentina, una filtración continua, un retorno de aguas residuales y una inundación exterior pueden tratarse de manera diferente. Solo su aseguradora puede determinar la cobertura de su póliza.
Describa el evento con precisión
Anote cuándo descubrió el agua, el posible origen y las zonas afectadas. No asigne una categoría de seguro si desconoce lo ocurrido. Consulte a su aseguradora los requisitos de aviso, las obligaciones de mitigación y las inspecciones necesarias. Esta orientación no interpreta su póliza ni constituye asesoría legal.
Guarde documentación útil
Fotos seguras, información de reparaciones, notas y recibos ayudan a explicar lo ocurrido. Pregunte al proveedor qué registros puede entregar. No entre en agua o zonas inestables para obtener pruebas ni envíe contraseñas o datos financieros mediante el formulario de un contratista.
Aclare el trabajo y los pagos
Pregunte quién debe aprobar el acuerdo y cómo se manejan los cambios de alcance. Tener un número de reclamo no garantiza el pago. La cobertura, los deducibles y los límites son asuntos separados de la evaluación del trabajo necesario.
Consulte orientación oficial
El Departamento de Servicios Financieros de Florida publica una guía para consumidores sobre seguro de vivienda. Lea su póliza y consulte dudas con su aseguradora, incluidas inundaciones exteriores y endosos por retornos. No determine su cobertura a partir de una descripción general en internet.